
配资开户指南:先算风险,再谈收益
行情涨跌只差几个百分点,账户里的盈亏却可能被杠杆放大。读懂配资开户指南,第一步不是寻找最高倍数,而是确认资金来源合规、交易规则透明,并算清自己能承受多少损失。
先分清“配资”与券商融资融券。场外配资可能涉及违规经营、账户控制和资金安全等风险;投资者应核验机构资质,不向个人账户转款,不轻信“保本”“稳赚”。券商融资融券则须符合开户条件,具体门槛、利率、担保比例和标的范围以券商及监管规则为准,不能套用统一数字。
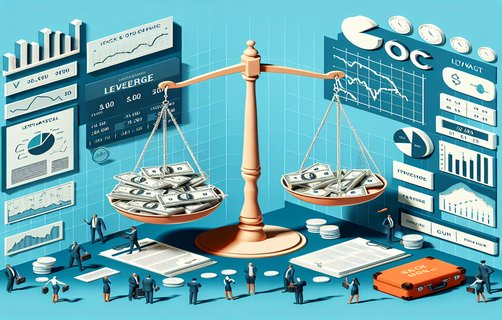
用一组假设看杠杆:自有资金10万元,借入10万元,买入20万元股票。若股价下跌10%,持仓亏损2万元,自有资金约剩8万元,未计利息、费用和强平影响,跌幅已放大为自有资金的20%。若借入20万元、总持仓30万元,同样下跌10%,亏损3万元,自有资金约剩7万元,回撤约30%。这只是静态测算;实际强平线因合同、担保品和券商规则而异。假设借款年利率8%、持有30天,10万元借款利息约为10万×8%×30÷365=658元,交易费另计。
流动性也会改变结果。成交量偏低、买卖价差扩大或市场急跌时,订单可能无法按预期价格成交;需要卖出还款时,滑点会进一步侵蚀资产。因此,开户前应查看标的流动性、费用表、追加担保通知方式、平仓规则和资金划转路径,并预留现金,不把全部资金压在单只股票上。
评估绩效,别只看收益排名。可同时记录区间收益、最大回撤、波动率、费用和杠杆倍数;不同风险水平的账户不能只按收益率排座次。建议先用自有资金建立基准,再比较加入融资后的风险调整表现。开户流程可按“核验资质与规则—评估风险承受力—模拟亏损情景—小额试运行—定期复核”推进,每一步留存协议和交易记录。
侥幸交易最容易把计划变成追涨、加仓和拖延止损。下单前写明买入理由、仓位上限和退出条件;若理由失效,就按规则处理,而不是借更多资金摊平成本。杠杆不是判断力,纪律才是风险管理的起点。
你会优先核验机构资质,还是先比较融资成本?
你能接受多大的账户回撤?请选:5%、10%、更低。
你认为绩效排名应纳入最大回撤吗?欢迎留言投票。
评论
Mia Chen
用具体数字拆解杠杆回撤很直观,尤其提醒了强平规则并非统一标准。
周予安
我会先看资质、费用和退出机制,收益排名确实不能代替风险评估。
BlueRiver
支持把最大回撤纳入绩效比较。想问大家实际会把单只股票仓位控制在多少?